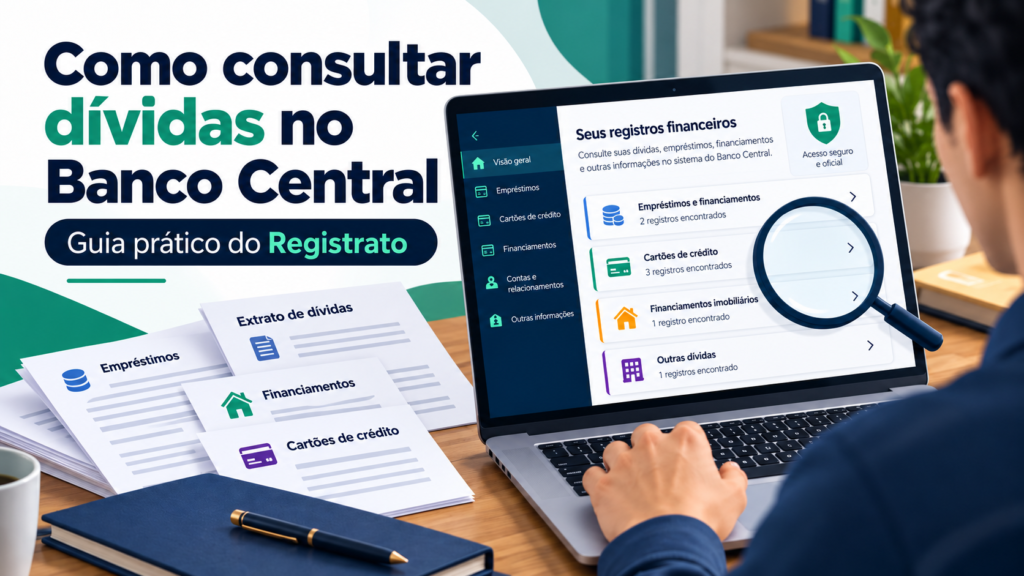
Você sabe exatamente quais empréstimos, financiamentos e limites de crédito aparecem registrados em seu nome? Antes de aceitar uma renegociação, veja como consultar dívidas no Banco Central usando uma ferramenta pública e gratuita: o Registrato.
Por meio dele, você pode acessar o Relatório de Empréstimos e Financiamentos (SCR), conferir informações enviadas por instituições financeiras e ter uma visão mais organizada de parte dos seus compromissos com crédito. Esse documento não resolve as dívidas por você, mas pode ajudar a fazer perguntas melhores antes de negociar.
Consultar dívidas no Banco Central: o que aparece no relatório SCR?
O Registrato é um serviço do Banco Central que permite consultar relatórios financeiros. Um deles é o SCR, que reúne informações sobre operações de crédito comunicadas por bancos e outras instituições participantes do Sistema Financeiro Nacional.
- Empréstimos e financiamentos informados pelas instituições;
- Saldos devedores e a situação dos compromissos, em dia ou vencidos;
- Limites de crédito, incluindo cartão e cheque especial;
- Outras informações sobre operações de crédito registradas.
Segundo o Banco Central, o relatório apresenta dívidas em dia e vencidas de valor superior a R$ 200, além de outros compromissos financeiros que atendam aos critérios de registro. Isso não quer dizer que ele reúna todas as dívidas que uma pessoa possui: contas domésticas, compras em lojas e obrigações fora desse sistema podem não aparecer. Por isso, use o SCR como uma fonte de informação, não como seu único levantamento financeiro.
Como consultar dívidas no Banco Central pelo Registrato: passo a passo
- Abra a página oficial Meu BC, do Banco Central.
- Escolha a opção de acesso ao Registrato.
- Entre com sua conta Gov.br de nível prata ou ouro, com verificação em duas etapas habilitada.
- Localize o Relatório de Empréstimos e Financiamentos (SCR).
- Consulte os dados disponíveis. Na opção Histórico, você pode selecionar períodos anteriores; o Banco Central informa que os dados detalhados dos últimos 60 meses estão disponíveis diretamente no Registrato.
A consulta é gratuita. Evite links recebidos por mensagens e nunca forneça senha ou código de verificação a terceiros que prometam emitir o relatório por você.
O detalhe que pode surpreender: pagou a dívida e ela ainda aparece?
Isso pode acontecer porque o relatório não é atualizado em tempo real. As instituições enviam os dados mensalmente. Conforme a orientação do Banco Central, após o pagamento ou renegociação, a atualização pode ser conferida no final do mês seguinte.
Outro ponto importante: as informações históricas não são apagadas simplesmente porque uma dívida foi quitada. Se ela esteve em atraso em determinado mês, aquele registro histórico permanece relativo ao período. Isso não significa, por si só, que o débito continue aberto hoje.
Se precisar comprovar a quitação antes da atualização, solicite à instituição o comprovante correspondente. Se encontrar dados que pareçam incorretos, procure inicialmente o banco ou a instituição responsável pelo envio.
Como usar o relatório antes de negociar suas dívidas
Ao consultar dívidas no Banco Central, o valor prático do SCR está em transformar informações dispersas em perguntas objetivas. Antes de fechar um acordo, experimente este roteiro:
- Liste as operações identificadas. Anote a instituição, o tipo de crédito e o período a que cada informação se refere.
- Confirme o saldo atualizado diretamente com o credor. O SCR tem defasagem e não substitui um demonstrativo atual para quitação.
- Peça as condições completas da proposta. Compare valor total a pagar, quantidade de parcelas, juros e custo efetivo total, quando aplicável.
- Verifique se a parcela cabe no seu orçamento. Um acordo que compromete despesas essenciais pode se tornar uma nova dificuldade.
- Guarde documentos. Salve propostas, contratos e comprovantes em um local protegido.
Exemplo prático: uma parcela menor pode custar mais
Imagine duas propostas ilustrativas para reorganizar uma dívida: a primeira exige 10 parcelas de R$ 300, somando R$ 3.000; a segunda oferece 18 parcelas de R$ 200, somando R$ 3.600. A segunda pesa menos a cada mês, mas custa R$ 600 a mais no total.
Isso não significa que a menor parcela seja sempre a escolha errada. A decisão depende da capacidade de pagamento, das condições contratuais e da necessidade de evitar um novo atraso. O importante é não avaliar uma proposta apenas pela prestação anunciada.
E se aparecer um empréstimo que você não reconhece?
Não ignore a informação. Confira a instituição identificada, o período e os dados da operação. Contate a instituição pelos canais oficiais, peça esclarecimentos e guarde o protocolo. Se o problema não for resolvido, procure a ouvidoria da instituição; persistindo a divergência, é possível registrar reclamação no Banco Central. Em caso de suspeita de fraude, preserve os documentos e busque também os canais competentes de proteção.
O que o Registrato não faz
- Não negocia nem quita suas dívidas automaticamente;
- Não substitui o contato com a instituição para conhecer o saldo atualizado;
- Não reúne necessariamente todas as contas em atraso da sua vida financeira;
- Não apaga o histórico de atrasos depois do pagamento.
Um primeiro passo para recuperar o controle
Conhecer as próprias dívidas é diferente de viver pensando nelas o tempo todo. A ideia é reservar um momento para levantar informações, conferir os valores e construir um plano possível — com números reais, sem decisões precipitadas.
Para consultar dívidas no Banco Central, comece pelo relatório SCR, complemente com suas contas fora do sistema financeiro e organize as prioridades. A clareza não elimina o problema de imediato, mas pode evitar que você aceite uma solução sem compreender seu custo. Se precisar de um roteiro para os próximos passos, leia também nosso artigo Como sair das dívidas: passo a passo para organizar e negociar.
Fontes oficiais e consulta
- Banco Central — Meu BC e acesso ao Registrato
- Banco Central — perguntas frequentes sobre o Relatório de Empréstimos e Financiamentos (SCR)
Conteúdo educativo do Valorizae — Finanças para Hoje. Não substitui análise individual das condições do contrato ou orientação profissional quando necessária.