Você recebe seu salário, paga algumas contas, faz compras necessárias e, quando percebe, boa parte do dinheiro já está comprometida com parcelas e dívidas.
Mesmo tentando organizar as finanças, parece difícil conseguir algum dinheiro livre no final do mês.
Essa situação nem sempre acontece por falta de planejamento. Salários insuficientes, despesas essenciais elevadas, emergências familiares e juros também podem comprometer seriamente o orçamento.
Ainda assim, alguns comportamentos cotidianos podem aumentar o problema.
Identificar os hábitos financeiros que mantêm você endividado é um passo importante para recuperar o controle do dinheiro e construir uma rotina financeira mais equilibrada.
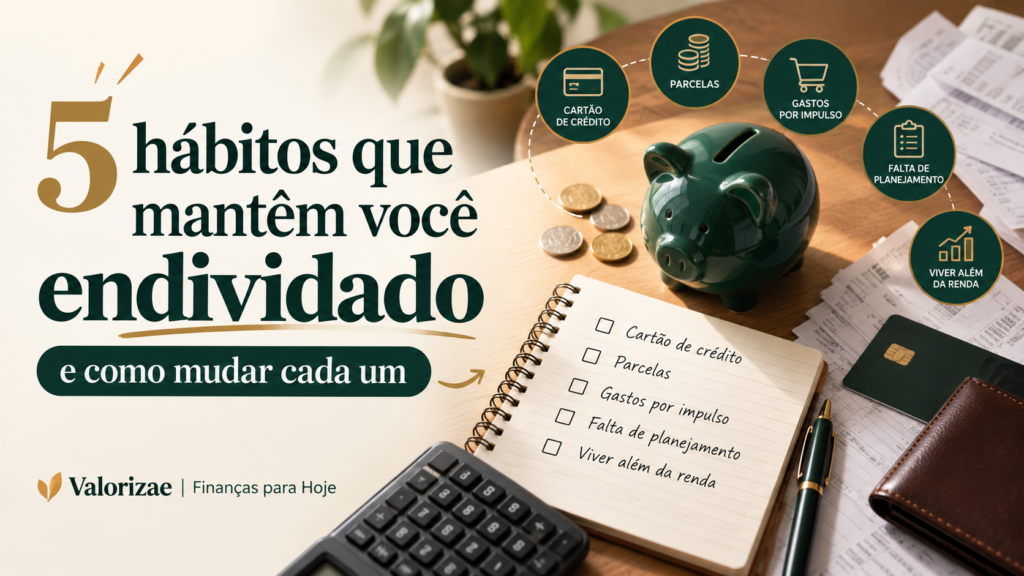
Neste artigo, vamos conhecer cinco hábitos que merecem atenção e apresentar maneiras práticas de modificá-los, mesmo quando o orçamento está apertado.
1. Não acompanhar para onde o dinheiro está indo
Um dos obstáculos mais comuns à organização financeira é não conhecer exatamente o valor das despesas mensais.
Muitas pessoas sabem quanto recebem, mas têm dificuldade para responder a uma pergunta simples: quanto dinheiro realmente sobra depois de pagar todas as contas?
Isso acontece porque o orçamento não é formado apenas por aluguel, alimentação, água e energia elétrica.
Pequenas compras, assinaturas digitais, aplicativos de transporte, entregas de comida e outras despesas também comprometem parte da renda.
Individualmente, esses gastos podem parecer pequenos. Somados ao longo do mês, porém, podem representar um valor significativo.
Exemplo prático
Imagine uma pessoa que gasta R$ 15 por dia útil em pequenas compras que não acompanha.
Considerando 20 dias no mês, são R$ 300 em despesas. Isso não significa que todas sejam desnecessárias, mas mostra a importância de conhecê-las antes de decidir o que pode ser ajustado.
Como mudar esse hábito
Comece registrando todas as movimentações financeiras durante 30 dias.
Você pode utilizar um caderno, uma planilha ou um aplicativo de controle financeiro.
Separe as despesas em categorias:
- Essenciais: moradia, alimentação, transporte, saúde e contas básicas.
- Compromissos financeiros: empréstimos, financiamentos, parcelas e dívidas.
- Variáveis: lazer, compras ocasionais, assinaturas e outros gastos ajustáveis.
Ao terminar o mês, compare o dinheiro recebido com o total gasto.
O Banco Central do Brasil recomenda o uso do orçamento pessoal como ferramenta para conhecer receitas, despesas e planejar melhor as decisões financeiras.
Primeira mudança: não tente cortar tudo imediatamente. Primeiro, descubra exatamente como o dinheiro está sendo utilizado.
2. Utilizar o cartão de crédito como complemento da renda
O cartão de crédito pode ser útil para organizar pagamentos e realizar compras planejadas.
O problema começa quando o limite disponível passa a ser tratado como uma extensão do salário.
Imagine alguém que recebe R$ 3.000 mensais, mas precisa utilizar o cartão para completar despesas que não consegue pagar com a própria renda.
No mês seguinte, uma parte do salário já estará comprometida com a fatura anterior. Se o orçamento continuar insuficiente, novas compras poderão ser feitas no cartão.
Com o tempo, esse funcionamento pode criar uma dependência crescente do crédito.
A situação se torna especialmente delicada quando a pessoa não consegue pagar a fatura integral.
Nesses casos, podem surgir juros e encargos do crédito rotativo ou do parcelamento da fatura.
O Banco Central explica que o pagamento parcial da fatura, sem o parcelamento do restante, leva à utilização do crédito rotativo, conforme as condições contratuais.
Como mudar esse hábito
O primeiro passo é diferenciar dinheiro disponível de crédito disponível.
O limite do cartão não representa uma renda adicional. Ele permite antecipar pagamentos que precisarão ser realizados posteriormente.
Antes de fazer uma compra, pergunte:
“Se eu não tivesse limite no cartão, conseguiria pagar essa despesa com o dinheiro que realmente tenho?”
Outra medida importante é acompanhar as compras feitas no cartão ao longo do mês, e não apenas quando a fatura fecha.
Se você já está utilizando o crédito para comprar alimentos ou pagar contas essenciais porque sua renda não é suficiente, a solução não é simplesmente abandonar o cartão.
Nesse caso, é necessário reavaliar o orçamento, verificar possibilidades reais de aumentar a renda, buscar apoio quando necessário e negociar dívidas em condições que não comprometam despesas básicas.
Segunda mudança: utilize o cartão como meio de pagamento planejado, não como substituto permanente de uma renda insuficiente.
3. Acumular parcelas sem considerar os meses seguintes
Uma compra de R$ 100 por mês pode parecer acessível.
O problema é que raramente existe apenas uma parcela.
Imagine uma pessoa que já possui quatro compras parceladas, cada uma com prestação mensal de R$ 100.
Embora as compras tenham ocorrido em momentos diferentes, juntas elas representam R$ 400 de comprometimento mensal.
Esse valor precisará ser pago independentemente de surgirem despesas inesperadas.
Quando novas parcelas são acrescentadas antes do encerramento das anteriores, o orçamento vai perdendo flexibilidade.
Até mesmo compras anunciadas como sem juros podem contribuir para o endividamento quando ultrapassam a capacidade de pagamento.
Como mudar esse hábito
Antes de assumir um novo parcelamento, observe três pontos:
- 1. Valor total da compra: confira quanto o produto ou serviço realmente custa.
- 2. Comprometimento mensal: some todas as parcelas que já existem e a nova prestação.
- 3. Duração do compromisso: verifique por quantos meses aquela despesa continuará ocupando espaço no orçamento.
Também é importante comparar o preço à vista com o preço parcelado, considerando eventuais descontos, juros e tarifas.
Uma estratégia útil é estabelecer um período sem novas compras parceladas que não sejam essenciais, enquanto os compromissos anteriores são reduzidos.
Isso não significa deixar de comprar tudo. Significa recuperar parte da renda mensal antes de assumir novas obrigações.
Terceira mudança: antes de perguntar se a parcela cabe no bolso hoje, descubra se ela continuará cabendo nos próximos meses.
4. Não se preparar financeiramente para imprevistos
Um eletrodoméstico quebra. O carro precisa de um reparo. Surge uma despesa de saúde ou uma redução inesperada na renda familiar.
Essas situações fazem parte da vida, mas podem provocar dificuldades financeiras quando não existe nenhum recurso disponível para enfrentá-las.
Sem uma reserva, muitas pessoas acabam recorrendo ao cartão de crédito, ao cheque especial ou a empréstimos.
O que começou como um imprevisto pode se transformar em uma dívida prolongada, especialmente quando há cobrança de juros elevados.
A reserva de emergência existe justamente para reduzir essa vulnerabilidade.
Segundo o Portal do Investidor, mantido pela Comissão de Valores Mobiliários (CVM), uma reserva deve considerar os gastos e as necessidades de cada família, com recursos acessíveis e expostos a baixo risco.
Como mudar esse hábito
Comece com uma meta compatível com sua realidade.
Se o orçamento permitir, você pode estabelecer um primeiro objetivo de guardar R$ 100, R$ 300 ou R$ 500.
Esses valores são apenas exemplos, não uma regra universal.
O mais importante é construir gradualmente uma proteção financeira.
Depois, avalie a possibilidade de ampliar a reserva para cobrir alguns meses de despesas essenciais, considerando a estabilidade da renda e as responsabilidades familiares.
Mas existe um cuidado importante: quem possui dívidas com juros elevados não deve ignorá-las para formar uma grande reserva.
A ordem das prioridades depende do custo das dívidas, da capacidade de pagamento e da necessidade de manter algum dinheiro para emergências. Em alguns casos, uma pequena reserva inicial pode ser conciliada com a redução das dívidas mais caras.
Também é importante diferenciar imprevistos de despesas previsíveis.
IPVA, material escolar, manutenção periódica e contas anuais, por exemplo, devem ser considerados no planejamento, mesmo que não ocorram todos os meses.
Quarta mudança: quando houver alguma margem no orçamento, transforme uma pequena quantia em proteção contra emergências futuras.
5. Repetir decisões financeiras sem identificar suas causas
Nem sempre o endividamento está relacionado a compras por impulso.
Às vezes, ele surge de dificuldades que se repetem: utilizar crédito para cobrir gastos essenciais, assumir novas parcelas antes de terminar as antigas ou aceitar renegociações que não cabem no orçamento.
Também existem fatores emocionais que merecem atenção.
Uma compra pode representar uma recompensa depois de uma semana difícil. Outra pode acontecer por pressão social, publicidade ou pela sensação de aproveitar uma promoção imperdível.
Isso não significa que todas as decisões de consumo sejam emocionais ou que o endividamento seja consequência de falta de disciplina.
O importante é reconhecer quais circunstâncias influenciam suas escolhas.
Como mudar esse hábito
Experimente observar suas decisões financeiras durante algumas semanas.
Antes de realizar uma compra não essencial, faça três perguntas:
- Estou comprando porque realmente preciso ou porque quero resolver uma vontade momentânea?
- Essa compra comprometerá alguma despesa importante?
- Existe uma alternativa que preserve melhor meu orçamento?
Se possível, estabeleça um intervalo de 24 horas antes de concluir compras não essenciais que não estavam planejadas.
Esse prazo não é uma solução garantida, mas pode ajudar a reduzir decisões precipitadas.
Outra estratégia é identificar situações recorrentes de dificuldade.
Se as contas sempre ficam atrasadas na mesma semana, talvez o problema esteja no calendário de vencimentos.
Se o dinheiro termina antes do fim do mês, talvez seja necessário ajustar o orçamento, rever compromissos ou buscar alternativas para ampliar a renda.
E, se uma renegociação parece resolver o problema apenas temporariamente, vale verificar se as novas prestações realmente cabem no orçamento.
Quinta mudança: em vez de observar apenas a dívida, procure compreender a situação que fez aquela obrigação surgir ou se repetir.
Como começar a mudar seus hábitos financeiros em 7 dias
Você não precisa reorganizar toda a vida financeira de uma única vez.
Um plano inicial de sete dias pode ajudar a transformar as orientações anteriores em ações concretas.
Dia 1 — Conheça sua renda real
Anote quanto dinheiro efetivamente entra na sua conta mensalmente, depois dos descontos obrigatórios.
Dia 2 — Relacione suas despesas essenciais
Registre os valores necessários para moradia, alimentação, transporte, saúde e outras necessidades básicas.
Dia 3 — Faça um levantamento das dívidas
Identifique credores, saldos, valores das parcelas, taxas de juros, vencimentos e eventuais atrasos.
Dia 4 — Examine seu cartão de crédito
Confira as compras parceladas, o valor da fatura e os compromissos já assumidos para os meses seguintes.
Dia 5 — Identifique possíveis ajustes
Procure despesas que possam ser reduzidas ou adiadas sem prejudicar sua saúde, segurança ou necessidades fundamentais.
Dia 6 — Defina uma prioridade
Ela pode ser evitar novos atrasos, negociar uma dívida cara, equilibrar as despesas essenciais ou iniciar uma pequena reserva.
Dia 7 — Crie uma rotina de acompanhamento
Reserve alguns minutos por semana para revisar gastos, compromissos e decisões financeiras.
Ao final desses sete dias, talvez suas dívidas ainda existam. Entretanto, você terá um diagnóstico mais claro e condições de estabelecer prioridades realistas.
O objetivo não é alcançar uma transformação financeira imediata, mas começar um processo que possa ser mantido.
E quando mudar os hábitos não é suficiente?
É importante reconhecer que nem todas as dificuldades financeiras podem ser resolvidas apenas com mudanças de comportamento.
Quando a renda não cobre despesas essenciais, quando há desemprego ou quando os juros tornam as dívidas difíceis de administrar, reduzir pequenos gastos pode não ser suficiente.
Nessas situações, vale considerar a negociação com credores, a busca de fontes adicionais de renda e a orientação de órgãos de defesa do consumidor.
A Lei nº 14.181/2021, conhecida como Lei do Superendividamento, introduziu mecanismos de prevenção e tratamento do superendividamento no Código de Defesa do Consumidor.
Dependendo da situação e do tipo de dívida, órgãos como o Procon podem oferecer orientação sobre alternativas de negociação e direitos do consumidor.
Uma renegociação só será realmente útil se as novas condições forem compatíveis com a capacidade de pagamento e preservarem as necessidades essenciais.
Perguntas frequentes
Qual é o hábito financeiro que mais prejudica o orçamento?
Não existe um único hábito responsável pelo endividamento de todas as pessoas. O uso recorrente de crédito para cobrir uma renda insuficiente, a falta de acompanhamento das despesas e o acúmulo de parcelas são situações que merecem atenção especial.
É possível sair das dívidas ganhando pouco?
Depende do valor da renda, das despesas essenciais e das condições das dívidas. O planejamento pode ajudar, mas nem sempre será suficiente. Em situações mais difíceis, pode ser necessário renegociar compromissos, buscar apoio especializado ou aumentar a renda.
Devo guardar dinheiro ou pagar minhas dívidas primeiro?
Essa decisão depende principalmente das taxas de juros, dos prazos, do risco de novos imprevistos e da situação familiar. Dívidas caras normalmente exigem atenção prioritária, mas manter uma pequena proteção financeira também pode evitar novas necessidades de crédito.
Quanto tempo leva para mudar os hábitos financeiros?
Não existe um prazo universal. O acompanhamento das despesas pode começar imediatamente, mas reorganizar compromissos e desenvolver uma rotina financeira sustentável costuma exigir continuidade e revisões periódicas.
Conclusão: pequenas mudanças ajudam, mas precisam fazer sentido para sua realidade
Melhorar a relação com o dinheiro não significa simplesmente parar de gastar.
Significa compreender sua situação financeira, reconhecer limites, identificar prioridades e tomar decisões mais conscientes.
Os cinco hábitos apresentados neste artigo mostram pontos importantes para observar: acompanhamento do orçamento, uso do cartão de crédito, compras parceladas, preparação para imprevistos e repetição de decisões financeiras.
Nem todos estarão presentes na sua vida. E alguns problemas podem ter causas que estão além do seu controle imediato.
Ainda assim, conhecer os próprios números e reconhecer os compromissos existentes ajuda a tomar decisões mais bem informadas.
O primeiro passo não é ter uma vida financeira perfeita. É construir um planejamento possível, baseado na sua realidade.
Se você consegue pagar suas dívidas, mas percebe que elas continuam voltando, vale aprofundar essa reflexão.
Leia também no Valorizae: Por que volto a me endividar mesmo depois de pagar minhas dívidas?
Conheça o e-book O Ciclo Invisível das Dívidas
Se você reconhece alguns desses hábitos e percebe que as dívidas continuam voltando, o livro digital O Ciclo Invisível das Dívidas, da Valorizae Editorial, aprofunda a reflexão sobre 12 padrões de comportamento, com histórias e exercícios. É uma leitura educativa, sem promessas de soluções milagrosas.
Fontes e referências
Este conteúdo foi elaborado com apoio de orientações de órgãos oficiais brasileiros:
- Banco Central do Brasil — O que é um orçamento pessoal?
- Banco Central do Brasil — Perguntas frequentes sobre cartão de crédito
- Portal do Investidor (CVM) — Emergências e aposentadoria
- Ministério da Justiça — Superendividamento
Os exemplos numéricos apresentados são ilustrativos. Este artigo tem finalidade educativa e não substitui a avaliação individual de um profissional qualificado quando necessária.